

Crisis
La construcción no logra recuperarse y la venta de materiales acumula cinco meses de caída
Con costos superiores a u$s1.600 por m2, la demanda no repunta y algunas fábricas reducen su producción.

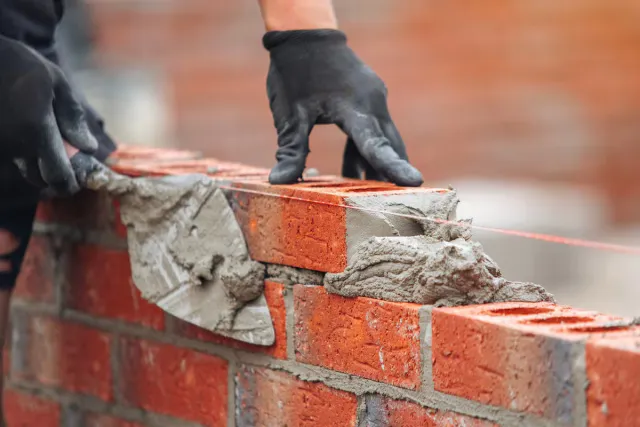
La construcción todavía no consigue consolidar la recuperación que esperaba el sector. La venta de materiales acumula cinco meses consecutivos de retroceso y los empresarios advierten que la reaparición del crédito hipotecario no alcanza para impulsar una reactivación generalizada. La falta de poder adquisitivo, las tasas de interés, el costo de edificar y la cautela de los inversores mantienen limitada la actividad, con menos obras nuevas y refacciones que todavía no recuperan el movimiento.
El costo de construcción ya supera los u$s1.600 por m2 solo para ejecutar la obra, sin sumar el valor del terreno, honorarios profesionales, derechos municipales ni otros gastos. Esa cifra condiciona tanto a los desarrolladores, que deben evaluar la rentabilidad de los emprendimientos, como a las familias que buscan ampliar o refaccionar sus viviendas. En varios casos, comprar una propiedad terminada resulta más conveniente que ingresar en un proyecto desde el pozo.
El Índice Construya mostró en octubre una caída del 3,53% respecto de septiembre, en términos desestacionalizados, y un retroceso del 9% frente al mismo mes de 2025. Con ese resultado, los despachos de las empresas fabricantes de materiales acumularon cinco meses consecutivos de bajas. En los primeros diez meses del año, la contracción interanual llegó al 2,3%.
Pedro Brandi, presidente del Grupo Construya, explicó que la demanda actual de materiales está concentrada principalmente en obras medianas y pequeñas. En cambio, hay pocos emprendimientos de gran escala y la actividad vinculada con refacciones, ampliaciones y autoconstrucción permanece deprimida.
Relacionó ese comportamiento con la pérdida de poder adquisitivo de los hogares. Brandi comentó: "El aumento de las tarifas de los servicios públicos y del transporte, junto con la caída de los salarios frente a la inflación, redujo los recursos disponibles para encarar mejoras en las viviendas. A eso se suman las tasas de interés elevadas y los plazos cortos de devolución de los préstamos, que desalientan las decisiones de inversión".
El crédito hipotecario comenzó a recuperar presencia, pero todavía tiene una incidencia limitada sobre el nivel general de actividad. Brandi señaló que "los montos prestados aún son poco relevantes para traccionar al conjunto de la construcción". También advirtió que la rentabilidad de los emprendedores y constructores se mantiene baja, otro factor que demora el inicio de nuevos proyectos.
Menos obras y presión sobre las empresas
La caída de la demanda tiene consecuencias directas sobre fabricantes y distribuidores. Brandi sostuvo que hay menos obras y que numerosos proyectos postergaron su puesta en marcha. En ese contexto, las empresas enfrentan menores niveles de actividad y dificultades para sostener sus márgenes.
Según describió, "algunas compañías debieron reestructurar sus organizaciones, reducir turnos y puestos de trabajo, ajustar salarios y vender activos. La competencia de productos importados, que en algunos casos consideró desleal, profundizó las dificultades. La contracción de la demanda y el ingreso de esos productos presionaron sobre los precios, mientras los costos fijos continuaron sobre las estructuras productivas".
Pese al escenario, Brandi mantuvo una expectativa de mejora gradual. Los permisos de construcción registraron un fuerte crecimiento durante 2025 y en la primera mitad de 2026, hasta junio, una señal que podría anticipar el inicio de nuevas obras. A eso sumó la expectativa de una expansión paulatina del crédito hipotecario y del financiamiento comercial.
Las empresas que integran el grupo proyectaron un crecimiento del nivel de actividad del 5% para 2027. Sin embargo, Brandi aclaró que esa mejora dependerá de que se recupere la economía y de que los precios de venta de las unidades nuevas permitan recomponer la rentabilidad de los proyectos.
Desde el sector desarrollador, Damián Tabakman, presidente de la CEDU+AEV, planteó un escenario menos uniforme. Explicó que "no se frenaron los proyectos que ya estaban en marcha, aunque algunos emprendimientos previstos no llegaron a lanzarse y otros avanzaron más lentamente por el aumento de los costos.
Al mismo tiempo, destacó que hubo desarrolladores que aceleraron sus lanzamientos antes del año electoral y consiguieron buenos resultados comerciales. En particular, señaló que "los precios de las propiedades del segmento premium subieron y que el mercado convalidó esos valores, lo que permitió recomponer la rentabilidad de algunos emprendimientos".
Tabakman reconoció que la incertidumbre política y financiera influye sobre las decisiones de inversión. Sin embargo, aclaró que el mercado inmobiliario no responde de manera lineal "a los movimientos financieros y que conviven estrategias diferentes: algunos inversores prefieren esperar, mientras otros aprovechan el momento para presentar nuevos proyectos".
También destacó la mejora en la colocación de créditos hipotecarios tras las medidas impulsadas por el Gobierno y la inyección de fondos del Fondo de Garantía de Sustentabilidad (FGS) de ANSES. Aunque esos recursos no financian directamente los emprendimientos, consideró que el mayor acceso al crédito puede ayudar de manera indirecta a dinamizar las operaciones inmobiliarias.
Relacionadas
Últimas noticias